Ngành dệt may 2026: Chiến lược "phòng thủ" trước sóng gió địa chính trị
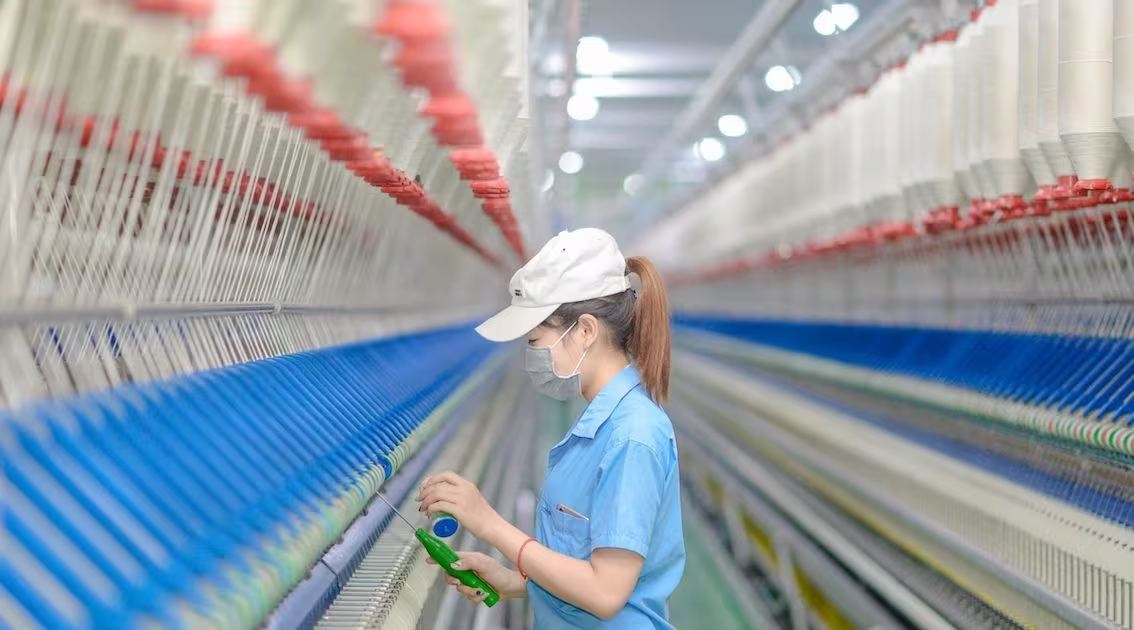
Kế hoạch kinh doanh ngành dệt may 2026 chuyển sang trạng thái thận trọng do áp lực từ thuế quan Mỹ, chi phí logistics và tiêu chuẩn ESG. Xem ngay chiến lược thích nghi của các ông lớn.
Kế hoạch kinh doanh ngành dệt may 2026 đang trở nên thận trọng hơn bao giờ hết khi các doanh nghiệp phải đối mặt với áp lực kép từ chi phí logistics tăng cao và biến động địa chính trị.
Không còn là những dự báo xa xôi, những tác động từ chính sách thuế quan mới của Mỹ, xung đột kéo dài tại Trung Đông cùng sự leo thang của phí vận chuyển đang trực tiếp bóp nghẹt biên lợi nhuận của các doanh nghiệp dệt may. Trong bối cảnh cầu tiêu dùng toàn cầu sụt giảm, việc thiết lập một mục tiêu tăng trưởng “phi thực tế” trở nên mạo hiểm hơn bao giờ hết.
Những “biến số” khiến các ông lớn dệt may phải dè chừng
Nhìn vào bức tranh tổng thể, ngành dệt may Việt Nam đang đứng trước một giai đoạn phục hồi chậm chạp và đầy rủi ro. Theo các chuyên gia, có 3 nhóm yếu tố chính đang tạo ra “cơn gió ngược”:
- Rủi ro địa chính trị và thương mại: Xung đột Trung Đông không chỉ làm đứt gãy chuỗi cung ứng mà còn đẩy giá cước vận tải lên cao. Bên cạnh đó, các chính sách phòng vệ thương mại và thuế quan khắt khe từ các thị trường nhập khẩu chủ lực (đặc biệt là Mỹ) khiến đơn hàng trở nên bấp bênh.
- Tiêu chuẩn xanh và ESG: Việc truy xuất nguồn gốc, phát triển bền vững và tuân thủ tiêu chuẩn ESG (Môi trường, Xã hội và Quản trị) hiện không còn là điểm cộng mà đã trở thành “điều kiện bắt buộc” để tồn tại trong chuỗi cung ứng toàn cầu.
- Áp lực chi phí nội tại: Tại thị trường trong nước, chi phí đầu vào và tiền lương lao động có xu hướng tăng mạnh. Yêu cầu về phúc lợi và điều kiện làm việc ngày càng cao buộc doanh nghiệp phải chi nhiều hơn cho nhân sự, gây áp lực lên giá thành sản phẩm.
Chiến lược thích nghi: Từ “tăng trưởng nóng” sang “tăng trưởng thực”
Trước những thách thức này, các doanh nghiệp đầu ngành đã có những điều chỉnh chiến lược rõ rệt trong kế hoạch kinh doanh năm 2026, ưu tiên sự an toàn và tính khả thi.
Hòa Thọ: Bám sát thực tiễn, tối ưu nội địa hóa
Tổng công ty CP Dệt May Hòa Thọ chọn cách tiếp cận thận trọng với các chỉ tiêu bám sát thực tế. Doanh thu mục tiêu năm 2026 là 5.550 tỷ đồng (chỉ tăng nhẹ 6 tỷ đồng so với năm trước), lợi nhuận hợp nhất dự kiến đạt 423 tỷ đồng. Đáng chú ý, kim ngạch xuất khẩu dự kiến giảm 6 triệu USD, xuống còn 260 triệu USD. Theo ông Nguyễn Ngọc Bình, Tổng giám đốc Hòa Thọ, việc dịch chuyển chuỗi cung ứng hiện nay là cơ hội để doanh nghiệp nâng cao tỷ lệ nội địa hóa, giảm phụ thuộc vào nguồn cung bên ngoài.
Việt Tiến: Đánh cược vào tự động hóa và số hóa
Khác với cách tiếp cận của Hòa Thọ, May Việt Tiến chấp nhận giảm mục tiêu doanh thu xuống 10.330 tỷ đồng (giảm 2% so với 2025) nhưng lại đặt mục tiêu tăng lợi nhuận trước thuế lên 370 tỷ đồng (tăng 12%). Để hiện thực hóa điều này, doanh nghiệp dự kiến chi 30 tỷ đồng đầu tư vào công nghệ tự động và quản lý kỹ thuật số nhằm tối ưu năng suất lao động, giảm sự phụ thuộc vào nhân công giá rẻ.
May Hưng Yên: Chuyển dịch phân khúc, từ bỏ quy mô đại trà
May Hưng Yên là đơn vị có sự điều chỉnh mạnh mẽ nhất khi hạ đáng kể các chỉ tiêu. Doanh thu mục tiêu năm 2026 là 715 tỷ đồng, lợi nhuận trước thuế đạt 70 tỷ đồng và giảm tỷ lệ cổ tức chi trả (từ 25% xuống còn 15-20%). Chiến lược của May Hưng Yên là ngừng mở rộng theo chiều rộng, không tập trung vào các đơn hàng FOB quy mô lớn mà chuyển sang phân khúc hàng khó, đơn hàng nhỏ, yêu cầu triển khai nhanh và năng suất cao.
Số liệu cảnh báo và góc nhìn từ VITAS
Những con số thống kê thực tế cho thấy sự sụt giảm đáng ngại. Chỉ trong nửa đầu tháng 4⁄2026, kim ngạch xuất khẩu dệt may đã giảm 415 triệu USD (tương đương giảm 23,2% so với nửa cuối tháng 3⁄2026). Tính đến ngày 15⁄4, dù tổng kim ngạch đạt hơn 10,2 tỷ USD nhưng mức tăng trưởng là rất nhẹ, cho thấy sức mua toàn cầu vẫn chưa thực sự hồi phục.
Hiệp hội Dệt may Việt Nam (Vitas) nhận định, dù mục tiêu xuất khẩu năm 2026 là 50 tỷ USD (tăng gần 4 tỷ USD so với năm ngoái), nhưng con đường đạt được con số này sẽ rất gian nan. Khi tiêu dùng toàn cầu chỉ tăng trưởng chậm từ 2-2,5%/năm, các nhà mua hàng quốc tế sẽ càng khắt khe và thận trọng hơn trong việc đặt hàng.
Lời kết: Bài học về sự linh hoạt trong quản trị
Nhìn chung, kế hoạch kinh doanh năm 2026 của ngành dệt may không còn là cuộc đua về doanh số mà là cuộc chiến về hiệu quả và khả năng thích ứng. Việc chuyển đổi sang sản xuất xanh, tự động hóa và đa dạng hóa phân khúc khách hàng là con đường duy nhất để doanh nghiệp thoát khỏi cái bẫy “chi phí tăng - cầu giảm”.
Theo bạn, liệu việc chuyển dịch sang các đơn hàng nhỏ, giá trị cao có phải là lối thoát bền vững cho các doanh nghiệp dệt may vừa và nhỏ hiện nay? Hãy chia sẻ góc nhìn của bạn ở phần bình luận bên dưới!
Quy trình & thành phần
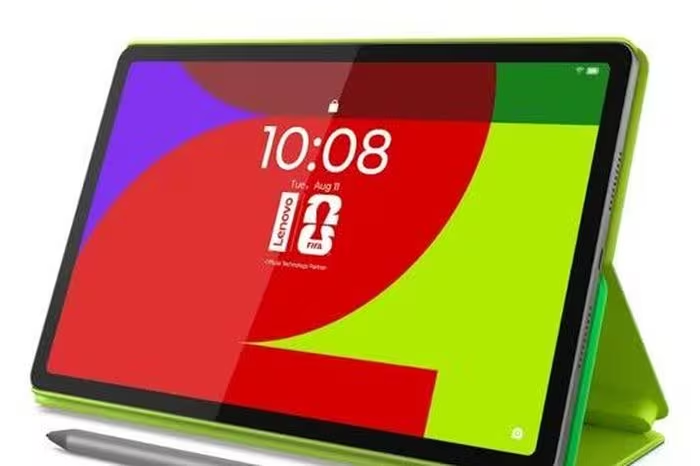
Lenovo ra mắt Idea Tab Pro Gen 2 và Phiên bản FIFA World Cup 26
Khám phá bộ đôi máy tính bảng Lenovo Idea Tab mới: Pro Gen 2 tích hợp AI cho học tập và phiên bản FIFA World Cup 26 cho fan bóng đá. Xem ngay cấu hình và giá bán!
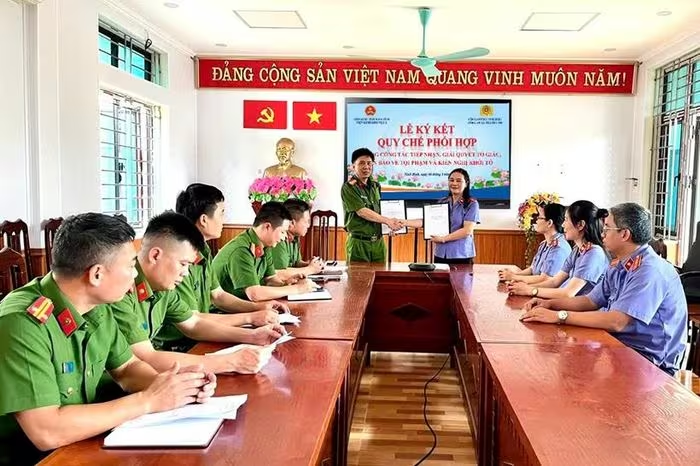
Ninh Bình: VKSND Khu Vực 5 Siết Chặt Phối Hợp Xử Lý Tin Báo Tội Phạm
VKSND khu vực 5 tỉnh Ninh Bình ký kết quy chế phối hợp với Công an 16 xã, phường nhằm tối ưu hóa quy trình xử lý tin báo tội phạm, chống bỏ lọt tội phạm. Xem chi tiết!
Nhận định Chứng khoán phái sinh 11-15/05: VN30 Giằng co, Thanh khoản Bùng nổ
Phân tích chứng khoán phái sinh tuần 11-15/05/2026: Thanh khoản bùng nổ hơn 170%, VN30 giằng co tại vùng kháng cự 2,120 điểm. Xem ngay chiến lược giao dịch tối ưu!
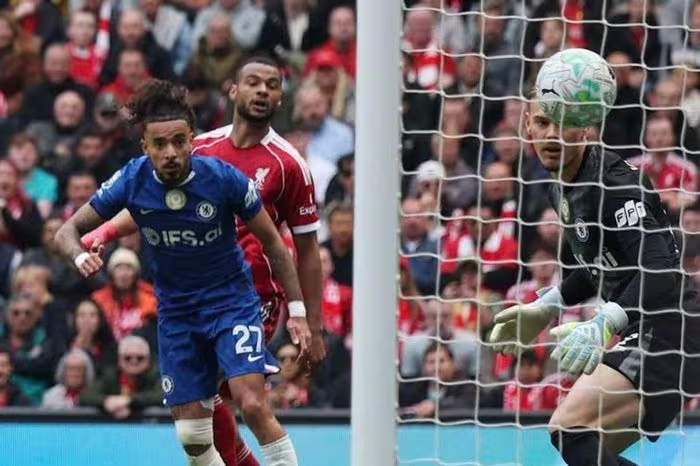
Chelsea và Liverpool chia điểm tại Anfield: Hy vọng Champions League vụt tắt
Trận hòa 1-1 đầy kịch tính giữa Chelsea và Liverpool tại Anfield khiến The Blues gần như mất hy vọng dự Champions League. Xem chi tiết diễn biến trận đấu tại đây!