DHC đẩy mạnh dự án Giao Long 3: Tầm nhìn tăng trưởng dài hạn
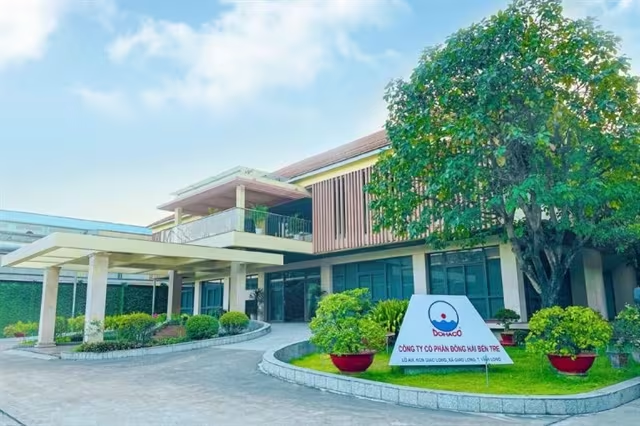
DHC đẩy mạnh dự án Giao Long 3 với vốn 2.300 tỷ đồng, dự kiến vận hành tháng 9/2027. Tìm hiểu chiến lược đối phó chi phí logistics và kế hoạch trả cổ tức.
Dự án nhà máy giấy Giao Long 3 của CTCP Đông Hải Bến Tre (DHC) đang được triển khai quyết liệt nhằm mục tiêu nâng cao năng lực sản xuất và củng cố vị thế dẫn đầu trong ngành bao bì.
Tại Đại hội đồng cổ đông thường niên diễn ra vào ngày 25⁄04, Ban lãnh đạo Công ty Cổ phần Đông Hải Bến Tre (DHC) đã đưa ra những nhận định thực tế về bối cảnh kinh doanh đầy biến động nhưng cũng không thiếu cơ hội trong giai đoạn 2026-2027. Dù đặt kế hoạch lợi nhuận sau thuế năm 2026 ở mức 300 tỷ đồng — giảm 24% so với năm trước đó do các yếu tố khách quan — nhưng chiến lược dài hạn của doanh nghiệp vẫn tập trung vào việc mở rộng quy mô sản xuất.
Thách thức từ biến động địa chính trị và chi phí logistics
Theo phân tích từ đội ngũ quản lý DHC, môi trường kinh doanh năm 2026 chịu áp lực lớn từ các xung đột địa chính trị toàn cầu, đặc biệt là tại khu vực Trung Đông. Điều này đã gây ra sự đứt gãy chuỗi cung ứng, khiến việc vận chuyển giấy phế liệu (OCC) từ các thị trường quốc tế về Việt Nam trở nên chậm trễ và tốn kém hơn.
Các yếu tố chi phí đang trực tiếp tác động đến biên lợi nhuận của doanh nghiệp bao gồm:
- Giá nguyên liệu đầu vào: Giá giấy OCC tại các thị trường lớn như Mỹ, Nhật Bản và Châu Âu đều ghi nhận mức tăng đáng kể. Tuy nhiên, giá OCC trong nước hiện đang duy trì ở mức cạnh tranh hơn (khoảng 4.000 - 4.300 đồng/kg) so với hàng nhập khẩu.
- Chi phí vận hành: Giá hơi tăng gần 8%, giá bột mì tăng mạnh từ 28-30% và cước vận tải biển cũng leo thang.
- Áp lực tài chính: Biến động tỷ giá và lãi suất ngân hàng là những rào cản cần được quản trị chặt chẽ.
Để ứng phó, DHC đã chủ động tối ưu hóa nguồn cung bằng cách tăng cường thu mua giấy phế liệu trong nước. Hiện tại, với lượng tồn kho và hàng đang trên đường vận chuyển khoảng 3 tháng, doanh nghiệp có thể đảm bảo hoạt động sản xuất ổn định đến hết tháng 7⁄2026.
Siêu dự án Giao Long 3: Động lực tăng trưởng mới từ năm 2027
Điểm nhấn quan trọng nhất trong chiến lược tái cấu trúc và mở rộng của DHC chính là dự án nhà máy giấy Giao Long 3. Đây là dự án trọng điểm với tổng vốn đầu tư lên đến gần 2.300 tỷ đồng, được kỳ vọng sẽ thay đổi hoàn toàn cục diện năng lực sản xuất của công ty.
Dưới đây là các thông số kỹ thuật và lộ trình triển khai mới nhất:
- Công suất thiết kế: 390.000 tấn/năm.
- Tiến độ đẩy nhanh: Ban lãnh đạo cho biết dự kiến sẽ hoàn thành lắp đặt máy móc vào tháng 6⁄2027 và chạy thử vào tháng 7⁄2027. Lộ trình này đã được rút ngắn 6 tháng so với kế hoạch ban đầu.
- Vận hành chính thức: Dự kiến vào tháng 9⁄2027.
Khi đi vào hoạt động, nhà máy mới không chỉ giúp DHC gia tăng sản lượng mà còn góp phần thúc đẩy công suất toàn ngành thêm hơn 10%. Việc hợp tác với các đơn vị lắp đặt giàu kinh nghiệm (từng thực hiện dự án Giao Long PM2) giúp đảm bảo tính đồng bộ và hiệu suất tối ưu cho hệ thống máy móc mới.
Mở rộng hệ sinh thái bao bì và bài toán quản trị tài chính
Không dừng lại ở mảng sản xuất giấy, DHC còn đẩy mạnh mảng bao bì thông qua công ty con Bao Bì Bến Tre. Doanh nghiệp đã nộp hồ sơ xin quỹ đất tại Cụm công nghiệp Long Phước (Vĩnh Long) với vốn đầu tư 120 tỷ đồng. Đồng thời, dự án Nhà máy Bao bì Phú Thuận với quy mô 300 tỷ đồng cũng dự kiến triển khai vào cuối năm 2026.
Một vấn đề mà các nhà đầu tư đặc biệt quan tâm là khả năng chi trả cổ tức trong bối cảnh doanh nghiệp đang dồn lực cho các dự án lớn. Ban lãnh đạo khẳng định, với nguồn vốn chủ sở hữu đạt khoảng 2.300 tỷ đồng (tại thời điểm 31/03/2026) cùng cơ cấu tài chính lành mạnh (vay ngân hàng 900 tỷ đồng, tiền gửi tiết kiệm 800 tỷ đồng), công ty hoàn toàn đủ khả năng duy trì mức cổ tức tiền mặt 2.000 đồng/cổ phiếu mà không làm mất cân đối dòng tiền.
Góc nhìn chuyên gia: Mặc dù lợi nhuận ngắn hạn có thể chịu áp lực từ chi phí đầu vào, nhưng việc quyết liệt đầu tư vào Giao Long 3 cho thấy tầm nhìn đón đầu xu hướng bao bì thân thiện môi trường và thương mại điện tử đang bùng nổ tại Việt Nam. Đây là bước đi chiến lược để DHC chiếm lĩnh thị phần khi chu kỳ kinh tế mới bắt đầu hồi phục.
Bạn đánh giá thế nào về khả năng bứt phá của DHC sau khi nhà máy Giao Long 3 đi vào hoạt động? Hãy để lại ý kiến dưới phần bình luận!
Quy trình & thành phần
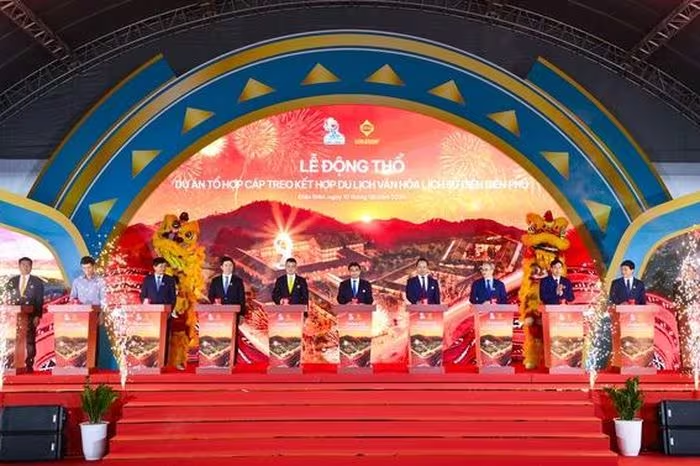
Bước ngoặt du lịch Điện Biên: Tổ hợp cáp treo 2.000 tỷ đánh thức Tây Bắc
Khám phá tổ hợp cáp treo Điện Biên 2.000 tỷ đồng của Sun Group, rút ngắn thời gian lên đỉnh Pú Tó Cọ từ 4 giờ còn 15 phút. Bước ngoặt cho du lịch Tây Bắc!
Năng lực triển khai: "Vũ khí" cạnh tranh mới của ngành phòng thí nghiệm
Khám phá lý do năng lực triển khai phòng thí nghiệm trở thành lợi thế cạnh tranh cốt lõi, thay thế cho cuộc đua giá thành trong ngành y tế và dược phẩm hiện nay.
NVIDIA "Đóng Cửa" Với Trung Quốc: Chip Blackwell Và Rubin Sẽ Không Cập Bến
CEO NVIDIA Jensen Huang xác nhận Trung Quốc không thể tiếp cận chip Blackwell và Rubin. Khám phá tác động của cuộc chiến bán dẫn Mỹ-Trung tại đây!
Bánh kẹo Hải Hà (HHC) đặt mục tiêu tăng trưởng 2026: Chiến lược "vượt bão" sau năm 2025
Bánh kẹo Hải Hà (HHC) đặt mục tiêu doanh thu 2026 đạt 1.230 tỷ đồng (+51%). Khám phá chiến lược tái cấu trúc và mở rộng xuất khẩu để vượt khó của HHC tại đây!