Nghịch lý tại Địa Ốc Hoàng Quân (HQC): Lãi nhẹ quý 1 giữa biến động nhân sự
Địa Ốc Hoàng Quân (HQC) ghi nhận lãi quý 1 nhờ tiết giảm chi phí dù doanh thu sụt giảm mạnh và hai lãnh đạo từ nhiệm. Xem chi tiết sức khỏe tài chính HQC tại đây.
Địa Ốc Hoàng Quân (HQC) đang đối mặt với nhiều biến động khi hai lãnh đạo cấp cao xin từ nhiệm trong bối cảnh doanh thu quý 1 sụt giảm mạnh và hàng bán bị trả lại.
Việc thay đổi nhân sự chủ chốt cùng những con số tài chính tương phản trong quý đầu năm 2026 đang đặt ra nhiều dấu hỏi về khả năng vận hành và thực hiện mục tiêu tăng trưởng của doanh nghiệp này.
Biến động nhân sự cấp cao tại HQC
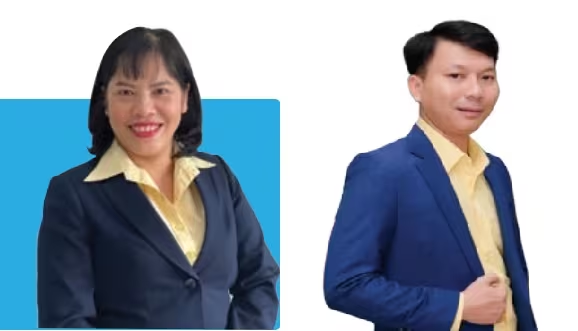
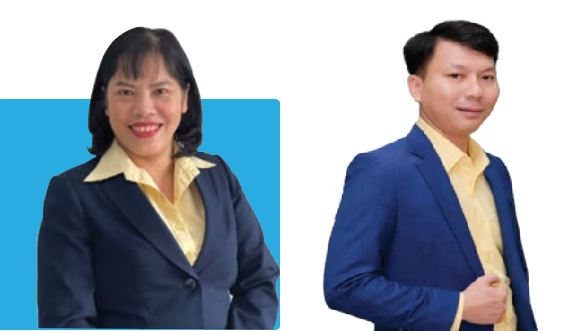
CTCP Tư vấn Thương mại Dịch vụ Địa Ốc Hoàng Quân (HOSE: HQC) vừa chính thức thông báo về việc tiếp nhận đơn từ nhiệm của hai nhân sự quan trọng. Cụ thể, ông Trần Anh Tuấn (Thành viên HĐQT) và bà Nguyễn Thị Bích Thủy (Thành viên Ban kiểm soát) đã xin rút khỏi vị trí với lý do không còn đủ điều kiện và thời gian để tiếp tục đảm nhận công việc.
Xét về hồ sơ chuyên môn, ông Trần Anh Tuấn (sinh năm 1984) là kỹ sư cơ khí, gia nhập HĐQT từ tháng 6⁄2024 và hiện là Chủ tịch CTCP Đầu tư Nam Quân. Trong khi đó, bà Nguyễn Thị Bích Thủy (sinh năm 1968) là kỹ sư xây dựng, đã gắn bó với Ban kiểm soát từ tháng 4⁄2021. Một chi tiết đáng lưu ý là cả hai lãnh đạo này hiện không nắm giữ bất kỳ cổ phiếu HQC nào.
Bức tranh tài chính quý 1⁄2026: Lợi nhuận từ việc “thắt lưng buộc bụng”
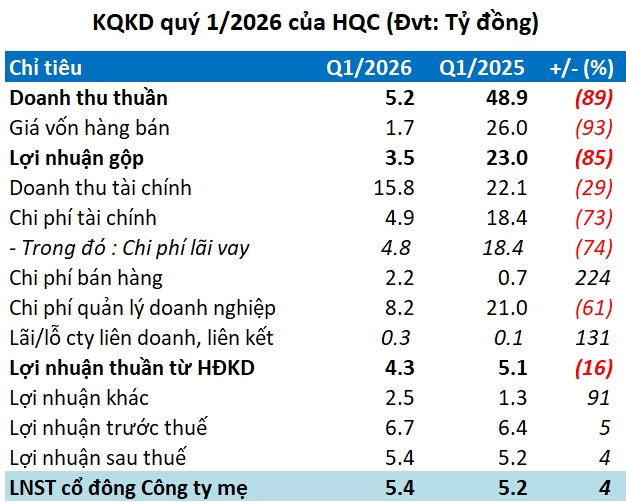
Nhìn vào kết quả kinh doanh quý 1, HQC cho thấy một sự sụt giảm nghiêm trọng về quy mô doanh thu. Doanh thu bán hàng và cung cấp dịch vụ chỉ đạt hơn 15 tỷ đồng, giảm tới 79% so với cùng kỳ năm trước. Trong đó, mảng cốt lõi là bán bất động sản sụt giảm mạnh nhất với mức giảm 82%, chỉ còn gần 13 tỷ đồng.
Đáng quan ngại hơn, doanh nghiệp ghi nhận khoản hàng bán bị trả lại lên tới gần 10 tỷ đồng, khiến doanh thu thuần chỉ còn hơn 5 tỷ đồng (giảm 89%). Doanh thu tài chính cũng không khả quan khi giảm 29% xuống còn gần 16 tỷ đồng, chủ yếu đến từ lãi hợp tác kinh doanh.
Tuy nhiên, điểm nghịch lý nằm ở con số lãi sau thuế. HQC vẫn ghi nhận lãi hơn 5 tỷ đồng, tăng 4% so với cùng kỳ. Kết quả này không đến từ hoạt động bán hàng mà nhờ chiến lược tiết giảm chi phí quyết liệt. Tổng chi phí tài chính, bán hàng và quản lý doanh nghiệp đã giảm mạnh 62%, chỉ còn hơn 15 tỷ đồng.
Tham vọng 2026: Khoảng cách xa vời giữa kế hoạch và thực tế
Dù vừa khép lại năm 2025 với mức lãi sau thuế cao nhất trong 10 năm (hơn 70 tỷ đồng) và lần đầu tiên hoàn thành kế hoạch năm sau 9 năm liên tiếp “trượt” mục tiêu, nhưng năm 2026 lại là một bài toán khó cho HQC.
Với kế hoạch doanh thu tham vọng 1.200 tỷ đồng và lợi nhuận sau thuế 90 tỷ đồng, HQC đang cho thấy sự chênh lệch quá lớn giữa mục tiêu và thực hiện. Sau quý 1, doanh nghiệp mới chỉ hoàn thành lần lượt 1% chỉ tiêu doanh thu và 6% chỉ tiêu lợi nhuận.
Chiến lược trọng tâm và quỹ đất
HQC tiếp tục kiên trì với hai mũi nhọn là bất động sản dân dụng và công nghiệp:
- Nhà ở xã hội (NOXH): Tập trung triển khai các dự án trọng điểm như Golden City (Tây Ninh), HQC Tân Hương (Đồng Tháp) và khu đô thị mới Trà Vinh (Vĩnh Long).
- Nhà ở thương mại: Đẩy mạnh các tổ hợp tại TP.HCM, Bình Thuận và Đồng Nai.
- Khu công nghiệp (KCN): Khai thác KCN Hàm Kiệm I (Lâm Đồng), KCN Bình Minh (Vĩnh Long) và tìm kiếm cơ hội M&A để mở rộng quỹ đất theo mô hình đô thị vệ tinh.
Phân tích sức khỏe tài chính cuối tháng 3⁄2026
Tổng tài sản của Hoàng Quân duy trì ở mức hơn 9.000 tỷ đồng. Điểm nhấn nằm ở khoản hàng tồn kho đạt gần 1.506 tỷ đồng (tăng 2%), trong đó dự án Golden City chiếm tỷ trọng áp đảo với hơn 1.080 tỷ đồng, tiếp theo là Hoàng Quân Plaza (145 tỷ đồng) và HQC Tân Hương (64 tỷ đồng).
Về nghĩa vụ nợ, nợ phải trả tăng nhẹ lên hơn 3.540 tỷ đồng. Tuy nhiên, nợ vay tài chính đã giảm 7%, xuống còn hơn 1.100 tỷ đồng (chiếm 32% tổng nợ). Một tín hiệu tích cực là khoản người mua trả tiền trước và doanh thu chưa thực hiện tăng 12%, đạt gần 1.100 tỷ đồng, cho thấy vẫn có một lượng khách hàng nhất định đặt niềm tin vào các dự án của công ty.
Nhận định chuyên gia: Việc lãi nhẹ trong quý 1 nhờ cắt giảm chi phí là giải pháp tình thế, không phải là sự tăng trưởng bền vững. Thách thức lớn nhất của HQC hiện nay là giải quyết bài toán hàng bán bị trả lại và đẩy nhanh tiến độ hấp thụ của các dự án NOXH để hiện thực hóa doanh thu. Liệu HQC có thể thu hẹp khoảng cách 99% doanh thu còn lại trong 3 quý cuối năm?
Bạn đánh giá thế nào về khả năng đạt mục tiêu 1.200 tỷ đồng của HQC trong năm nay? Hãy chia sẻ ý kiến của bạn ở phần bình luận hoặc theo dõi thêm các phân tích tài chính doanh nghiệp tại chuyên mục Tài chính của chúng tôi.
Quy trình & thành phần
Bước ngoặt du lịch Điện Biên: Tổ hợp cáp treo 2.000 tỷ đánh thức Tây Bắc
Khám phá tổ hợp cáp treo Điện Biên 2.000 tỷ đồng của Sun Group, rút ngắn thời gian lên đỉnh Pú Tó Cọ từ 4 giờ còn 15 phút. Bước ngoặt cho du lịch Tây Bắc!
Năng lực triển khai: "Vũ khí" cạnh tranh mới của ngành phòng thí nghiệm
Khám phá lý do năng lực triển khai phòng thí nghiệm trở thành lợi thế cạnh tranh cốt lõi, thay thế cho cuộc đua giá thành trong ngành y tế và dược phẩm hiện nay.
NVIDIA "Đóng Cửa" Với Trung Quốc: Chip Blackwell Và Rubin Sẽ Không Cập Bến
CEO NVIDIA Jensen Huang xác nhận Trung Quốc không thể tiếp cận chip Blackwell và Rubin. Khám phá tác động của cuộc chiến bán dẫn Mỹ-Trung tại đây!
Bánh kẹo Hải Hà (HHC) đặt mục tiêu tăng trưởng 2026: Chiến lược "vượt bão" sau năm 2025
Bánh kẹo Hải Hà (HHC) đặt mục tiêu doanh thu 2026 đạt 1.230 tỷ đồng (+51%). Khám phá chiến lược tái cấu trúc và mở rộng xuất khẩu để vượt khó của HHC tại đây!