Bẫy phí chậm thanh toán: Vì sao nợ thẻ tín dụng 11 triệu vọt lên 188 triệu?
Từ khoản nợ 11 triệu đồng, ông T. bất ngờ đối mặt với con số 188 triệu do phí chậm thanh toán thẻ tín dụng. Bài học đắt giá về quản lý nợ và quyền pháp lý.
Nợ thẻ tín dụng có thể trở thành “cơn ác mộng” tài chính nếu người dùng không hiểu rõ cơ chế tính lãi và phí, dẫn đến tình trạng nợ chồng nợ một cách chóng mặt.
Câu chuyện của ông T. là một ví dụ điển hình và đầy ám ảnh về việc một khoản vay tiêu dùng nhỏ ban đầu có thể biến thành một gánh nặng khổng lồ sau nhiều năm bỏ ngỏ. Từ con số 11 triệu đồng, tổng nghĩa vụ tài chính của ông đã bị đẩy lên gần 188 triệu đồng. Điều gì đã xảy ra trong khoảng thời gian đó?
Giải mã “cỗ máy nhân nợ”: Khi phí chậm thanh toán chiếm thế thượng phong
Nhìn vào chi tiết khoản nợ của ông T., chúng ta thấy một sự phân bổ đáng kinh ngạc. Khoản nợ gốc thực tế chỉ là 11,1 triệu đồng. Lãi trong hạn và lãi quá hạn lần lượt là 11,6 triệu và 23,1 triệu đồng. Tuy nhiên, “thủ phạm” thực sự khiến con số vọt lên gần 188 triệu chính là phí chậm thanh toán với số tiền lên tới hơn 141,5 triệu đồng.
Trong nghiệp vụ ngân hàng, thẻ tín dụng là công cụ chi tiêu linh hoạt nhưng đi kèm với điều kiện khắt khe về thời hạn thanh toán. Khi khách hàng ngưng thanh toán (như trường hợp ông T. từ năm 2010 do thua lỗ), ngân hàng sẽ áp dụng cơ chế tính lãi kép và các khoản phí phạt chậm trả theo định kỳ. Nếu không được xử lý kịp thời, các khoản phí này sẽ tích tụ theo cấp số nhân, tạo thành một “quả cầu tuyết” nợ nần mà người vay khó lòng kiểm soát.
Bước ngoặt pháp lý: Bản án sơ thẩm bị hủy vì sai sót tống đạt
Vụ việc trở nên phức tạp khi được đưa ra tòa. Ở cấp sơ thẩm, Tòa án nhân dân quận P. đã tuyên buộc ông T. phải trả toàn bộ 188 triệu đồng. Tuy nhiên, bản án này sau đó đã bị Tòa phúc thẩm hủy bỏ hoàn toàn. Lý do không nằm ở số nợ, mà nằm ở quy trình tố tụng.
Đại diện Viện kiểm sát và Hội đồng xét xử phúc thẩm nhận định rằng cấp sơ thẩm đã vi phạm nghiêm trọng quy định về tống đạt văn bản theo Bộ luật Tố tụng dân sự. Cụ thể:
- Ông T. và người đại diện không nhận được bất kỳ văn bản thông báo nào về việc triệu tập, hòa giải hay xét xử.
- Các biên bản tống đạt không đúng quy định (không có xác nhận của người thân, chính quyền địa phương hoặc không niêm yết công khai).
- Điều này tước đi quyền tự bảo vệ, quyền trình bày về thời hiệu khởi kiện và thương lượng mức lãi, phí của bị đơn.
Kết quả là, toàn bộ hồ sơ được giao trả về Tòa án nhân dân quận P. để xét xử lại từ đầu, đảm bảo quyền lợi hợp pháp cho người vay.
Bài học xương máu cho người sử dụng thẻ tín dụng
Từ góc độ chuyên gia tài chính, trường hợp này để lại ba bài học đắt giá cho bất kỳ ai đang sử dụng thẻ tín dụng:
1. Đừng bao giờ im lặng trước nợ quá hạn
Sai lầm lớn nhất của ông T. là việc ngừng thanh toán và không chủ động liên lạc với ngân hàng trong thời gian dài. Khi mất khả năng chi trả, hãy chủ động đề nghị cơ cấu lại nợ hoặc xin miễn giảm lãi, phí. Các ngân hàng thường có chính sách hỗ trợ khách hàng thiện chí thay vì để nợ kéo dài dẫn đến kiện tụng.
2. Cảnh giác với “bẫy” thanh toán tối thiểu
Nhiều người lầm tưởng chỉ cần trả số tiền tối thiểu (thường là 5%) là an toàn. Thực tế, số tiền còn lại vẫn bị tính lãi suất rất cao (thường từ 20-35%/năm), khiến nợ gốc giảm rất chậm trong khi lãi suất tăng nhanh.
3. Hiểu rõ quyền lợi pháp lý khi bị kiện
Khi xảy ra tranh chấp dân sự, việc tống đạt văn bản đúng quy trình là điều kiện tiên quyết để bản án có hiệu lực. Người dân cần nắm rõ quyền được tiếp cận hồ sơ và quyền kháng cáo để tránh những thiệt thòi không đáng có.
Lời kết: Thẻ tín dụng là con dao hai lưỡi. Nếu biết dùng, nó là công cụ tài chính tuyệt vời; nếu dùng sai hoặc bỏ mặc, nó sẽ trở thành gánh nặng kéo dài nhiều thập kỷ. Bạn có đang quản lý các khoản nợ thẻ tín dụng của mình một cách khoa học, hay đang để “quả cầu tuyết” phí chậm trả lớn dần mỗi ngày?
Hãy chia sẻ câu chuyện hoặc thắc mắc của bạn về quản lý nợ dưới phần bình luận để cùng thảo luận giải pháp!
Quy trình & thành phần
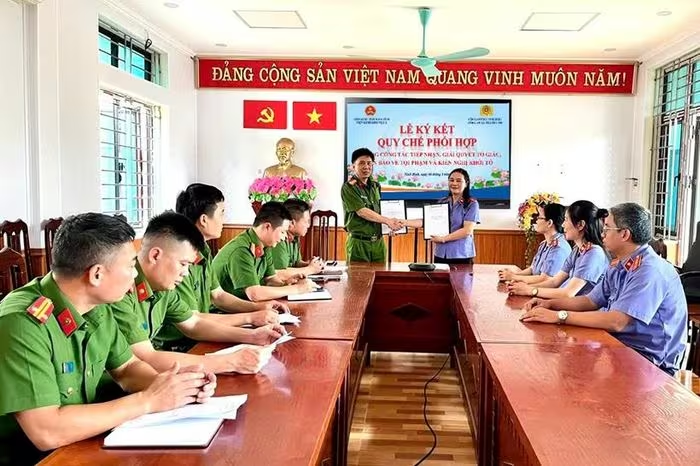
Ninh Bình: VKSND Khu Vực 5 Siết Chặt Phối Hợp Xử Lý Tin Báo Tội Phạm
VKSND khu vực 5 tỉnh Ninh Bình ký kết quy chế phối hợp với Công an 16 xã, phường nhằm tối ưu hóa quy trình xử lý tin báo tội phạm, chống bỏ lọt tội phạm. Xem chi tiết!
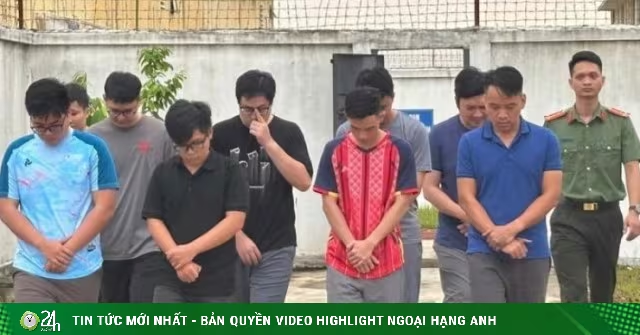
Triệt phá đường dây rửa tiền 2.250 tỷ: Thủ đoạn tinh vi qua thẻ cào
Công an Hà Tĩnh triệt phá đường dây rửa tiền, đánh bạc xuyên quốc gia hơn 2.250 tỷ đồng qua thẻ cào và nền tảng naptien.biz. Xem chi tiết thủ đoạn tinh vi tại đây!
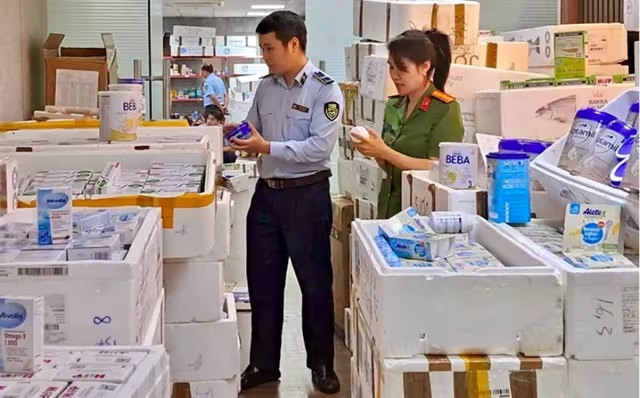
Sản xuất sữa giả nghìn tỷ và cú lừa 140.000 USD khi cố 'chạy án'
Vụ sản xuất sữa giả nghìn tỷ gây sốc khi các chủ mưu bị cựu phó phòng công an lừa 140.000 USD lúc nhờ 'chạy tội'. Xem chi tiết diễn biến vụ án tại đây!
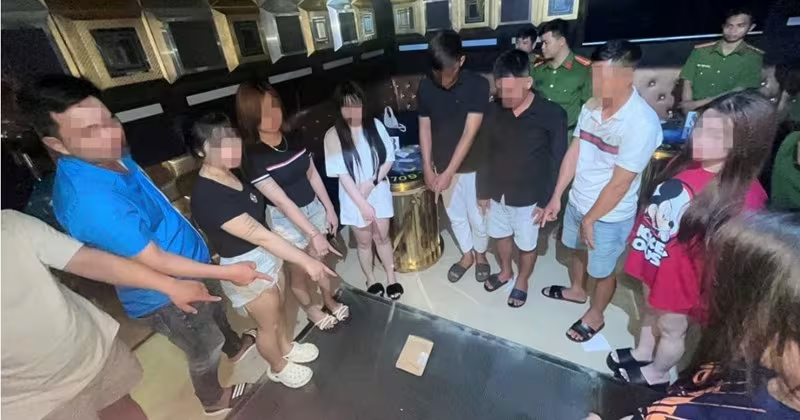
Cần Thơ: Triệt phá nhóm thanh niên 'bay lắc' tại quán karaoke GOLD
Công an phường Vĩnh Châu (Cần Thơ) vừa bắt quả tang 11 đối tượng sử dụng ma túy tại quán karaoke GOLD, 9 người dương tính. Xem chi tiết vụ việc và cảnh báo pháp lý.