Nợ thuế từ 1 triệu đồng bị tạm hoãn xuất cảnh: Siết chặt hay nhân văn?
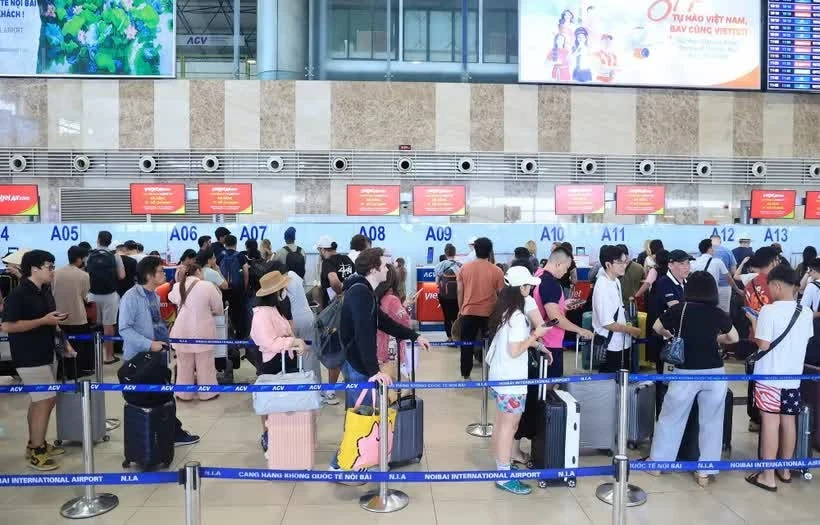
Tìm hiểu quy định nợ thuế từ 1 triệu đồng bị tạm hoãn xuất cảnh theo dự thảo mới. Phân tích chi tiết ngưỡng nợ, quy trình thông báo và cách tránh rủi ro pháp lý.
Quy định tạm hoãn xuất cảnh do nợ thuế từ 1 triệu đồng đối với đối tượng không còn hoạt động tại địa chỉ đăng ký là bước điều chỉnh nhằm cân bằng giữa kỷ cương và quyền lợi.
Thời gian gần đây, dự thảo Nghị định hướng dẫn Luật Quản lý thuế số 108/2025/QH15 đã thu hút sự quan tâm lớn từ dư luận, đặc biệt là đề xuất áp dụng biện pháp tạm hoãn xuất cảnh đối với cá nhân, chủ hộ kinh doanh và người đại diện pháp luật của doanh nghiệp không còn hoạt động tại địa chỉ đã đăng ký nếu nợ thuế từ 1 triệu đồng trở lên. Nhiều ý kiến cho rằng con số này là quá thấp, nhưng nếu phân tích dưới góc độ pháp lý và thực tiễn quản lý, đây thực chất là một bước tiến mang tính nới lỏng và nhân văn.
Hiểu đúng về ngưỡng nợ 1 triệu đồng: Nới lỏng thay vì siết chặt
Để nhìn nhận khách quan, chúng ta cần đặt quy định này trong tương quan so sánh với Nghị định 49/2025/NĐ-CP hiện hành. Theo quy định cũ, đối với những trường hợp người nộp thuế không còn hoạt động tại địa chỉ đăng ký, pháp luật không quy định ngưỡng nợ tối thiểu. Điều này dẫn đến một rủi ro pháp lý rất lớn: chỉ cần một khoản nợ quá hạn nhỏ (thậm chí chỉ vài chục nghìn đồng do sai sót kỹ thuật hoặc chậm cập nhật), người nộp thuế vẫn có thể bị tạm hoãn xuất cảnh.
Việc thiết lập ngưỡng 1 triệu đồng tại dự thảo mới chính là tạo ra một “màng lọc” để bảo vệ người dân. Số liệu thực tế từ Cục Thuế chỉ ra rằng, hơn 50% người nộp thuế ở trạng thái không hoạt động tại địa chỉ đăng ký có số nợ dưới 1 triệu đồng, nhưng tổng số tiền này chỉ chiếm vỏn vẹn 0,2% tổng nợ thuế toàn hệ thống. Như vậy, biện pháp này giúp loại bỏ những tác động không đáng có đối với số đông người nộp thuế gặp lỗi kỹ thuật, đồng thời đảm bảo nguyên tắc tương xứng giữa mức độ vi phạm và biện pháp chế tài.
Phân cấp ngưỡng nợ thuế theo từng nhóm đối tượng
Dự thảo Nghị định 108/2025/QH15 không áp dụng cào bằng mà phân loại chi tiết ngưỡng nợ để đảm bảo tính minh bạch và tập trung nguồn lực quản lý vào nhóm rủi ro cao:
- Cá nhân và chủ hộ kinh doanh đang hoạt động: Chỉ bị tạm hoãn xuất cảnh khi nợ thuế từ 50 triệu đồng trở lên và quá hạn trên 120 ngày.
- Người đại diện pháp luật/chủ sở hữu hưởng lợi của doanh nghiệp: Ngưỡng áp dụng là từ 500 triệu đồng trở lên.
- Nhóm không còn hoạt động tại địa chỉ đăng ký: Duy trì ngưỡng 1 triệu đồng.
Tại sao nhóm “mất tích” tại địa chỉ đăng ký lại có ngưỡng nợ thấp nhất? Bởi lẽ, việc tự ý bỏ địa chỉ kinh doanh mà không hoàn thành nghĩa vụ tài chính được coi là hành vi gây khó khăn nghiêm trọng cho công tác quản lý Nhà nước. Đây không còn là câu chuyện nợ nhiều hay ít, mà là vấn đề về ý thức thượng tôn pháp luật và trách nhiệm với ngân sách quốc gia.
Quy trình thực thi minh bạch và cơ chế cảnh báo sớm
Một điểm sáng trong dự thảo lần này là quy trình triển khai được thiết kế chặt chẽ nhằm tránh gây bất ngờ hoặc gây thiệt hại cho kế hoạch cá nhân của người nộp thuế. Cơ quan Thuế áp dụng quy trình 3 bước:
- Xác định đối tượng: Rà soát danh sách nợ thuế và trạng thái hoạt động.
- Thông báo trước 30 ngày: Gửi thông báo để người nộp thuế đối chiếu, nộp tiền hoặc giải quyết vướng mắc.
- Ban hành quyết định: Chỉ khi quá thời hạn thông báo mà nợ chưa được khắc phục, quyết định tạm hoãn xuất cảnh mới được ban hành.
Khoảng thời gian 30 ngày đóng vai trò là “vùng đệm” an toàn, giúp người dân chủ động xử lý thay vì bị chặn lại bất ngờ tại sân bay hay cửa khẩu. Thực tế, cơ chế cảnh báo này đã mang lại hiệu quả rõ rệt khi có khoảng 7.100 trường hợp chủ động hoàn thành nghĩa vụ thuế ngay sau khi nhận thông báo để được hủy bỏ lệnh tạm hoãn.
Lời khuyên chuyên gia để quản trị rủi ro pháp lý
Trong bối cảnh số hóa quản lý thuế, việc thiếu thông tin có thể dẫn đến những rắc rối pháp lý không đáng có. Để đảm bảo lộ trình di chuyển quốc tế không bị gián đoạn, tôi kiến nghị người nộp thuế, đặc biệt là các chủ doanh nghiệp và hộ kinh doanh, cần thực hiện các biện pháp sau:
- Số hóa quản lý thuế: Cài đặt và thường xuyên kiểm tra tình trạng nợ thuế qua ứng dụng eTax Mobile hoặc Hệ thống thông tin giải quyết thủ tục hành chính của ngành Thuế.
- Cập nhật thông tin liên lạc: Khi thay đổi địa chỉ kinh doanh, số điện thoại hoặc email, hãy cập nhật ngay với cơ quan thuế quản lý để tiếp nhận thông báo kịp thời.
- Rà soát định kỳ: Xây dựng thói quen kiểm tra nghĩa vụ tài chính hàng quý thay vì đợi đến khi có kế hoạch xuất cảnh mới kiểm tra.
Việc tuân thủ thuế không chỉ là nghĩa vụ mà còn là cách xây dựng uy tín cho doanh nghiệp và cá nhân trong mắt các cơ quan quản lý. Đừng để những khoản nợ “kỹ thuật” nhỏ nhặt trở thành rào cản cho những cơ hội lớn hơn ở nước ngoài.
Bạn đã kiểm tra tình trạng nợ thuế của mình trên eTax Mobile hôm nay chưa? Hãy chia sẻ khó khăn của bạn trong quá trình thực hiện thủ tục thuế ở phần bình luận bên dưới để cùng thảo luận!
Câu hỏi thường gặp (FAQ)
Tại sao nợ thuế chỉ 1 triệu đồng đã bị tạm hoãn xuất cảnh?Ngưỡng 1 triệu đồng chỉ áp dụng cho đối tượng không còn hoạt động tại địa chỉ đăng ký, vì hành vi bỏ địa chỉ kinh doanh mà chưa hoàn thành nghĩa vụ thuế được coi là gây khó khăn cho quản lý Nhà nước.
Tôi có bị tạm hoãn xuất cảnh ngay lập tức khi nợ thuế không?Không. Cơ quan Thuế sẽ thực hiện quy trình thông báo trước 30 ngày để người nộp thuế có thời gian đối chiếu và nộp tiền trước khi ban hành quyết định tạm hoãn.
Làm sao để kiểm tra chính xác số tiền nợ thuế của mình?Bạn có thể tra cứu nhanh chóng và chính xác thông qua ứng dụng eTax Mobile hoặc truy cập Hệ thống thông tin giải quyết thủ tục hành chính của ngành Thuế.
Câu hỏi thường gặp
Tại sao nợ thuế chỉ 1 triệu đồng đã bị tạm hoãn xuất cảnh?
Ngưỡng 1 triệu đồng chỉ áp dụng cho đối tượng không còn hoạt động tại địa chỉ đăng ký, vì hành vi bỏ địa chỉ kinh doanh mà chưa hoàn thành nghĩa vụ thuế được coi là gây khó khăn cho quản lý Nhà nước.
Tôi có bị tạm hoãn xuất cảnh ngay lập tức khi nợ thuế không?
Không. Cơ quan Thuế sẽ thực hiện quy trình thông báo trước 30 ngày để người nộp thuế có thời gian đối chiếu và nộp tiền trước khi ban hành quyết định tạm hoãn.
Làm sao để kiểm tra chính xác số tiền nợ thuế của mình?
Bạn có thể tra cứu nhanh chóng và chính xác thông qua ứng dụng eTax Mobile hoặc truy cập Hệ thống thông tin giải quyết thủ tục hành chính của ngành Thuế.
Quy trình & thành phần
Ninh Bình: VKSND Khu Vực 5 Siết Chặt Phối Hợp Xử Lý Tin Báo Tội Phạm
VKSND khu vực 5 tỉnh Ninh Bình ký kết quy chế phối hợp với Công an 16 xã, phường nhằm tối ưu hóa quy trình xử lý tin báo tội phạm, chống bỏ lọt tội phạm. Xem chi tiết!
Triệt phá đường dây rửa tiền 2.250 tỷ: Thủ đoạn tinh vi qua thẻ cào
Công an Hà Tĩnh triệt phá đường dây rửa tiền, đánh bạc xuyên quốc gia hơn 2.250 tỷ đồng qua thẻ cào và nền tảng naptien.biz. Xem chi tiết thủ đoạn tinh vi tại đây!
Sản xuất sữa giả nghìn tỷ và cú lừa 140.000 USD khi cố 'chạy án'
Vụ sản xuất sữa giả nghìn tỷ gây sốc khi các chủ mưu bị cựu phó phòng công an lừa 140.000 USD lúc nhờ 'chạy tội'. Xem chi tiết diễn biến vụ án tại đây!
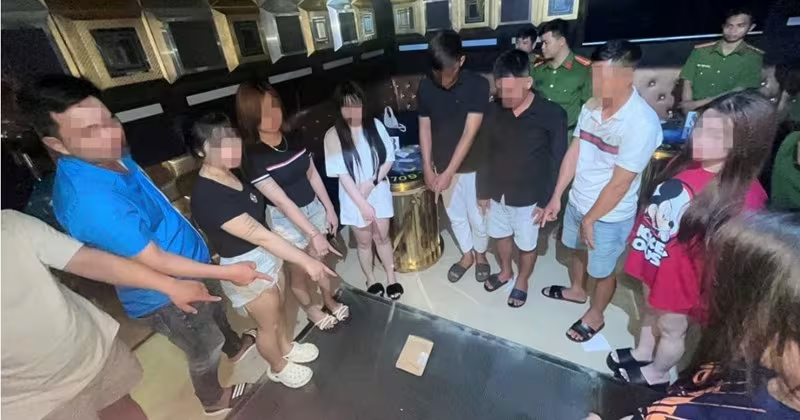
Cần Thơ: Triệt phá nhóm thanh niên 'bay lắc' tại quán karaoke GOLD
Công an phường Vĩnh Châu (Cần Thơ) vừa bắt quả tang 11 đối tượng sử dụng ma túy tại quán karaoke GOLD, 9 người dương tính. Xem chi tiết vụ việc và cảnh báo pháp lý.